Domain ungerechtfertigt.de kaufen?
Wir ziehen mit dem Projekt
ungerechtfertigt.de um.
Sind Sie am Kauf der Domain
ungerechtfertigt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ungerechtfertigt.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gepa Bio Kaffee »Organico naturmilde fairness« gemahlen 500g braunBio Kaffee »Organico naturmilde fairness« gemahlen 500g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 2 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): 100% Arabica / fein / leicht säuerlich / naturmild / langzeitgeröstet, Kaffee-Art: gemahlen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Gemahlener Kaffee16,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
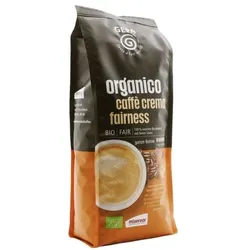
Gepa Bio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g braunBio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 3 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): langzeitgeröstet / mild / weiches Aroma mit feiner Säure, Kaffee-Art: ganze Bohnen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Kaffee ganze Bohne15,50 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
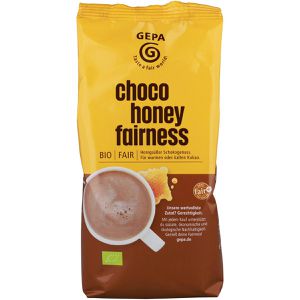
GEPA Kakao Choco Honey Fairness, Pulver, BIO, 22% Kakaogehalt, 400 gKakao und Rohrzucker aus fairem Anbau mit mindestens 22% Kakaoanteil und 6% Honig Mit angenehm feinem Honiggeschmack Zum Anrühren als Heiß- oder Kaltgetränk Warm - 2 Teelöffel in den Becher, warme Milch bzw. Milchalternative dazu und fertig Kalt - Erst mit etwas Milch bzw. Milchalternative mischen, Becher ganz auffüllen, noch einmal kräftig umrühren Merkmale: Sorte: Kakao Kakaoanteil: 22% Ausführung: Pulver Zertifizierung: Bio Verpackung: Kleinpackung Verarbeitung: fettarm Lebensmittelinformationen: Besonderheit: Bio Inhalt: 400g, Zutaten: Rohrohrzucker*, fettarmer Kakao* (22%), Honig* (6%), Maltodextrin, Salz. *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: GEPA Gesellschaft zur Förderung der Partnerschaft mit der Dritten Welt mbH, GEPA-Weg 1, 42327 Wuppertal10,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gepa Bio Kaffee »Organico naturmilde fairness« gemahlen 500g braunBio Kaffee »Organico naturmilde fairness« gemahlen 500g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 2 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): 100% Arabica / fein / leicht säuerlich / naturmild / langzeitgeröstet, Kaffee-Art: gemahlen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Gemahlener Kaffee16,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gepa Bio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g braunBio Kaffeebohnen »Organico Caffè Crema Fairness« 500 g, Röstung: keine Herstellerangabe, Säure: keine Herstellerangabe, Intensität: 3 (Skala 1 bis 5), Körper (Body): keine Herstellerangabe, Geschmack (Herstellerangabe): langzeitgeröstet / mild / weiches Aroma mit feiner Säure, Kaffee-Art: ganze Bohnen, Kaffeesorte: Arabicabohnen, Besonderheiten: aus fairem Handel / aluminiumfrei verpackt, Bio Zertifikat Kontrollnummer: DE-ÖKO-001, Inhalt (g): 500 g, Lebensmittel/Kaffee/Kaffee ganze Bohne15,50 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
GEPA Kakao Choco Honey Fairness, Pulver, BIO, 22% Kakaogehalt, 400 gKakao und Rohrzucker aus fairem Anbau mit mindestens 22% Kakaoanteil und 6% Honig Mit angenehm feinem Honiggeschmack Zum Anrühren als Heiß- oder Kaltgetränk Warm - 2 Teelöffel in den Becher, warme Milch bzw. Milchalternative dazu und fertig Kalt - Erst mit etwas Milch bzw. Milchalternative mischen, Becher ganz auffüllen, noch einmal kräftig umrühren Merkmale: Sorte: Kakao Kakaoanteil: 22% Ausführung: Pulver Zertifizierung: Bio Verpackung: Kleinpackung Verarbeitung: fettarm Lebensmittelinformationen: Besonderheit: Bio Inhalt: 400g, Zutaten: Rohrohrzucker*, fettarmer Kakao* (22%), Honig* (6%), Maltodextrin, Salz. *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: GEPA Gesellschaft zur Förderung der Partnerschaft mit der Dritten Welt mbH, GEPA-Weg 1, 42327 Wuppertal10,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
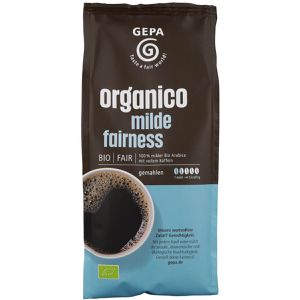
GEPA Kaffee Organico Milde Fairness, BIO, gemahlener Kaffee, 100% Arabica, 250 gSchonende Langzeitröstung sowie nach einem Spezialverfahren veredelt Intensität 1,5/5 Bio-Qualität und mit Fairtrade-Zertifikat Säurearmer Kaffee mit vollem Aroma Besonders gut geeignet für die Verwendung in der Filterkaffeemaschine Merkmale: Ausführung: gemahlen Packungsinhalt: 250 g Kaffeeart: Filterkaffee, Kaffee Zertifizierung: Bio, fairtrade Lebensmittelinformationen: Besonderheit: Bio Inhalt: 250g, Zutaten: 100% Arabica°* *aus kontrolliert ökologischer Erzeugung ° = aus fairem Handel Aufbewahrungshinweise: Geöffnete Packung gut verschlossen, kühl und trocken aufbewahren. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: GEPA Gesellschaft zur Förderung der Partnerschaft mit der Dritten Welt mbH, GEPA-Weg 1, 42327 Wuppertal13,47 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.